Domain caev.de kaufen?
Wir ziehen mit dem Projekt
caev.de um.
Sind Sie am Kauf der Domain
caev.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain caev.de kaufen?
Welche Deckungssummen sind in der Kfz-Versicherung empfehlenswert und welche Faktoren beeinflussen die Höhe der Deckungssummen?
Empfohlen werden Deckungssummen von mindestens 100 Mio. Euro für Personenschäden und 15 Mio. Euro für Sachschäden. Die Höhe der Deckungssummen wird unter anderem von der Fahrzeugklasse, dem Fahrzeugalter, dem Fahrzeugnutzer und der Region beeinflusst. Auch individuelle Risikofaktoren wie das Fahrverhalten des Versicherungsnehmers können die Höhe der Deckungssummen beeinflussen. **
Welche Faktoren beeinflussen die Höhe der Deckungssummen in einer Versicherungspolice? Was sind die üblichen Deckungssummen für Haftpflichtversicherungen in verschiedenen Branchen?
Die Höhe der Deckungssummen in einer Versicherungspolice hängt von verschiedenen Faktoren ab, wie z.B. dem Risiko, der Branche und den individuellen Bedürfnissen des Versicherungsnehmers. In verschiedenen Branchen können die üblichen Deckungssummen für Haftpflichtversicherungen variieren, aber typischerweise liegen sie zwischen 1 Million und 5 Millionen Euro. **

Ähnliche Suchbegriffe für Deckungssummen
Top-Angebote
Produkte zum Begriff Deckungssummen:
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kermi Montageaufpreis für Sonderbohrungen - DienstleistungSpezialbohrungen Beim Einbau unserer Duschkabinen auf speziellen Fliesen wie Granit, Feinsteinzeug oder sonstigen harten Fliesenmaterialen ist ein erhöhter Zeitaufwand und Spezialwerkzeug notwendig.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind typische Deckungssummen für Haftpflichtversicherungen in Deutschland?
Typische Deckungssummen für Haftpflichtversicherungen in Deutschland liegen meist zwischen 1 und 10 Millionen Euro. Die Deckungssumme hängt vom individuellen Bedarf des Versicherungsnehmers ab. Für bestimmte Berufsgruppen oder Risiken können auch höhere Deckungssummen vereinbart werden. **
-
Was sind die grundlegenden Deckungssummen und Leistungen einer Feuerversicherung?
Die grundlegenden Deckungssummen einer Feuerversicherung umfassen die Kosten für den Wiederaufbau oder die Reparatur eines beschädigten Gebäudes sowie die Entschädigung für den Verlust von Inventar und persönlichem Eigentum. Zu den Leistungen gehören auch die Deckung von Schäden durch Feuer, Blitzschlag, Explosion, Implosion, Sturm, Hagel, Leitungswasser, Einbruchdiebstahl und Vandalismus. Darüber hinaus können zusätzliche Leistungen wie Aufräumungs- und Abbruchkosten, Mietausfall und Hotelkosten im Falle einer Unbewohnbarkeit des Gebäudes enthalten sein. **
-
Was sind die wichtigsten Leistungen und Deckungssummen einer Haftpflichtversicherung?
Die wichtigsten Leistungen einer Haftpflichtversicherung sind die Deckung von Schadensersatzansprüchen, die aufgrund von fahrlässig verursachten Personen-, Sach- oder Vermögensschäden entstehen. Die Deckungssummen variieren je nach Versicherungsvertrag und können bis zu mehrere Millionen Euro betragen. Eine Haftpflichtversicherung schützt den Versicherten vor finanziellen Belastungen, die aus Schadensersatzforderungen resultieren können. **
-
Was sind die typischen Deckungssummen für Haftpflichtversicherungen in Deutschland?
Die typischen Deckungssummen für Haftpflichtversicherungen in Deutschland liegen bei 1 Million Euro für Personen- und Sachschäden. Für Vermögensschäden beträgt die Deckungssumme in der Regel 50.000 Euro. Es ist jedoch möglich, höhere Deckungssummen individuell zu vereinbaren. **

Was sind die wichtigsten Leistungen und Deckungssummen einer Haftpflichtversicherung?
Die wichtigsten Leistungen einer Haftpflichtversicherung sind die Übernahme von Schadensersatzansprüchen, die Prüfung der Haftungsfrage und die Abwehr unberechtigter Forderungen. Die Deckungssummen variieren je nach Versicherung und können Schäden bis zu mehreren Millionen Euro abdecken. Es ist wichtig, eine ausreichend hohe Deckungssumme zu wählen, um im Schadensfall finanziell abgesichert zu sein. **
Was sind Deckungssummen und warum sind sie wichtig für Versicherungspolicen?
Deckungssummen sind die maximale Haftungsgrenze, die eine Versicherungsgesellschaft im Schadensfall übernimmt. Sie sind wichtig, um sicherzustellen, dass Versicherte ausreichend abgesichert sind und nicht für hohe Kosten selbst aufkommen müssen. Die Höhe der Deckungssummen sollte individuell an die persönlichen Bedürfnisse und Risiken angepasst werden. **
Top-Angebote
Produkte zum Begriff Deckungssummen:
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kermi Montageaufpreis für Sonderbohrungen - DienstleistungSpezialbohrungen Beim Einbau unserer Duschkabinen auf speziellen Fliesen wie Granit, Feinsteinzeug oder sonstigen harten Fliesenmaterialen ist ein erhöhter Zeitaufwand und Spezialwerkzeug notwendig.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Deckungssummen sind in der Kfz-Versicherung empfehlenswert und welche Faktoren beeinflussen die Höhe der Deckungssummen?
Empfohlen werden Deckungssummen von mindestens 100 Mio. Euro für Personenschäden und 15 Mio. Euro für Sachschäden. Die Höhe der Deckungssummen wird unter anderem von der Fahrzeugklasse, dem Fahrzeugalter, dem Fahrzeugnutzer und der Region beeinflusst. Auch individuelle Risikofaktoren wie das Fahrverhalten des Versicherungsnehmers können die Höhe der Deckungssummen beeinflussen. **
-
Welche Faktoren beeinflussen die Höhe der Deckungssummen in einer Versicherungspolice? Was sind die üblichen Deckungssummen für Haftpflichtversicherungen in verschiedenen Branchen?
Die Höhe der Deckungssummen in einer Versicherungspolice hängt von verschiedenen Faktoren ab, wie z.B. dem Risiko, der Branche und den individuellen Bedürfnissen des Versicherungsnehmers. In verschiedenen Branchen können die üblichen Deckungssummen für Haftpflichtversicherungen variieren, aber typischerweise liegen sie zwischen 1 Million und 5 Millionen Euro. **
-
Was sind typische Deckungssummen für Haftpflichtversicherungen in Deutschland?
Typische Deckungssummen für Haftpflichtversicherungen in Deutschland liegen meist zwischen 1 und 10 Millionen Euro. Die Deckungssumme hängt vom individuellen Bedarf des Versicherungsnehmers ab. Für bestimmte Berufsgruppen oder Risiken können auch höhere Deckungssummen vereinbart werden. **
-
Was sind die grundlegenden Deckungssummen und Leistungen einer Feuerversicherung?
Die grundlegenden Deckungssummen einer Feuerversicherung umfassen die Kosten für den Wiederaufbau oder die Reparatur eines beschädigten Gebäudes sowie die Entschädigung für den Verlust von Inventar und persönlichem Eigentum. Zu den Leistungen gehören auch die Deckung von Schäden durch Feuer, Blitzschlag, Explosion, Implosion, Sturm, Hagel, Leitungswasser, Einbruchdiebstahl und Vandalismus. Darüber hinaus können zusätzliche Leistungen wie Aufräumungs- und Abbruchkosten, Mietausfall und Hotelkosten im Falle einer Unbewohnbarkeit des Gebäudes enthalten sein. **
Ähnliche Suchbegriffe für Deckungssummen
-
Dresco informationen COB-LED-Batterien schwarzDresco COB-geführte Informationen Dieser kompakte Scheinwerfer erzeugt mit Hilfe der 15 COB-LED-Leuchten einen starken und hellen Lichtstrahl. Zusätzlich zur normalen Position verfügt die Lampe über eine Blinkfunktion, damit Sie noch stärker hervorstechen. Einfache Befestigung am Lenker mit dem mitgelieferten verstellbaren (25,4 bis 31,8 mm) Gummiband. Spezifikationen: Farbe: schwarz Material: Kunststoff Art der Leuchte: COB geführt Stromversorgung: Batterien (2 x CR 2032) Befestigung: Lenkstange (Durchmesser von 25,4 bis 31,8 mm) Zum Inhalt: 1 Informationen 1 Befestigungsgurt 2 Batterien45,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
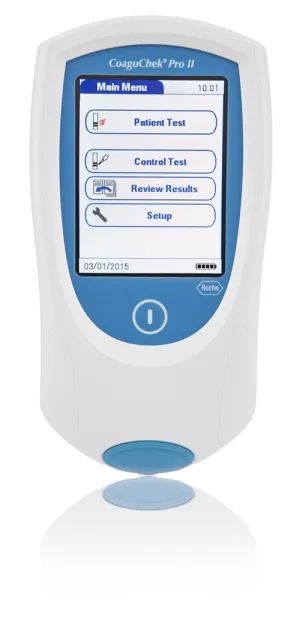
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Leistungen und Deckungssummen einer Haftpflichtversicherung?
Die wichtigsten Leistungen einer Haftpflichtversicherung sind die Deckung von Schadensersatzansprüchen, die aufgrund von fahrlässig verursachten Personen-, Sach- oder Vermögensschäden entstehen. Die Deckungssummen variieren je nach Versicherungsvertrag und können bis zu mehrere Millionen Euro betragen. Eine Haftpflichtversicherung schützt den Versicherten vor finanziellen Belastungen, die aus Schadensersatzforderungen resultieren können. **
-
Was sind die typischen Deckungssummen für Haftpflichtversicherungen in Deutschland?
Die typischen Deckungssummen für Haftpflichtversicherungen in Deutschland liegen bei 1 Million Euro für Personen- und Sachschäden. Für Vermögensschäden beträgt die Deckungssumme in der Regel 50.000 Euro. Es ist jedoch möglich, höhere Deckungssummen individuell zu vereinbaren. **
-
Was sind die wichtigsten Leistungen und Deckungssummen einer Haftpflichtversicherung?
Die wichtigsten Leistungen einer Haftpflichtversicherung sind die Übernahme von Schadensersatzansprüchen, die Prüfung der Haftungsfrage und die Abwehr unberechtigter Forderungen. Die Deckungssummen variieren je nach Versicherung und können Schäden bis zu mehreren Millionen Euro abdecken. Es ist wichtig, eine ausreichend hohe Deckungssumme zu wählen, um im Schadensfall finanziell abgesichert zu sein. **
-
Was sind Deckungssummen und warum sind sie wichtig für Versicherungspolicen?
Deckungssummen sind die maximale Haftungsgrenze, die eine Versicherungsgesellschaft im Schadensfall übernimmt. Sie sind wichtig, um sicherzustellen, dass Versicherte ausreichend abgesichert sind und nicht für hohe Kosten selbst aufkommen müssen. Die Höhe der Deckungssummen sollte individuell an die persönlichen Bedürfnisse und Risiken angepasst werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.